El mercado de IoT por satélite se expande más allá de conectar activos fuera de la cobertura terrestre. Los proveedores compiten cada vez más en la facilidad de conexión de los dispositivos, la integración de servicios satelitales y móviles y la capacidad de convertir una plataforma técnica en un despliegue operativo de gran escala.
El satélite pasa a formar parte del conjunto de tecnologías IoT
La conectividad remota sigue siendo importante en transporte, operaciones marítimas, agricultura, minería, energía, servicios públicos y monitorización ambiental. La arquitectura cambia a medida que los servicios por satélite pasan a ser una parte de un sistema más amplio de redes, dispositivos, aplicaciones y plataformas de gestión.
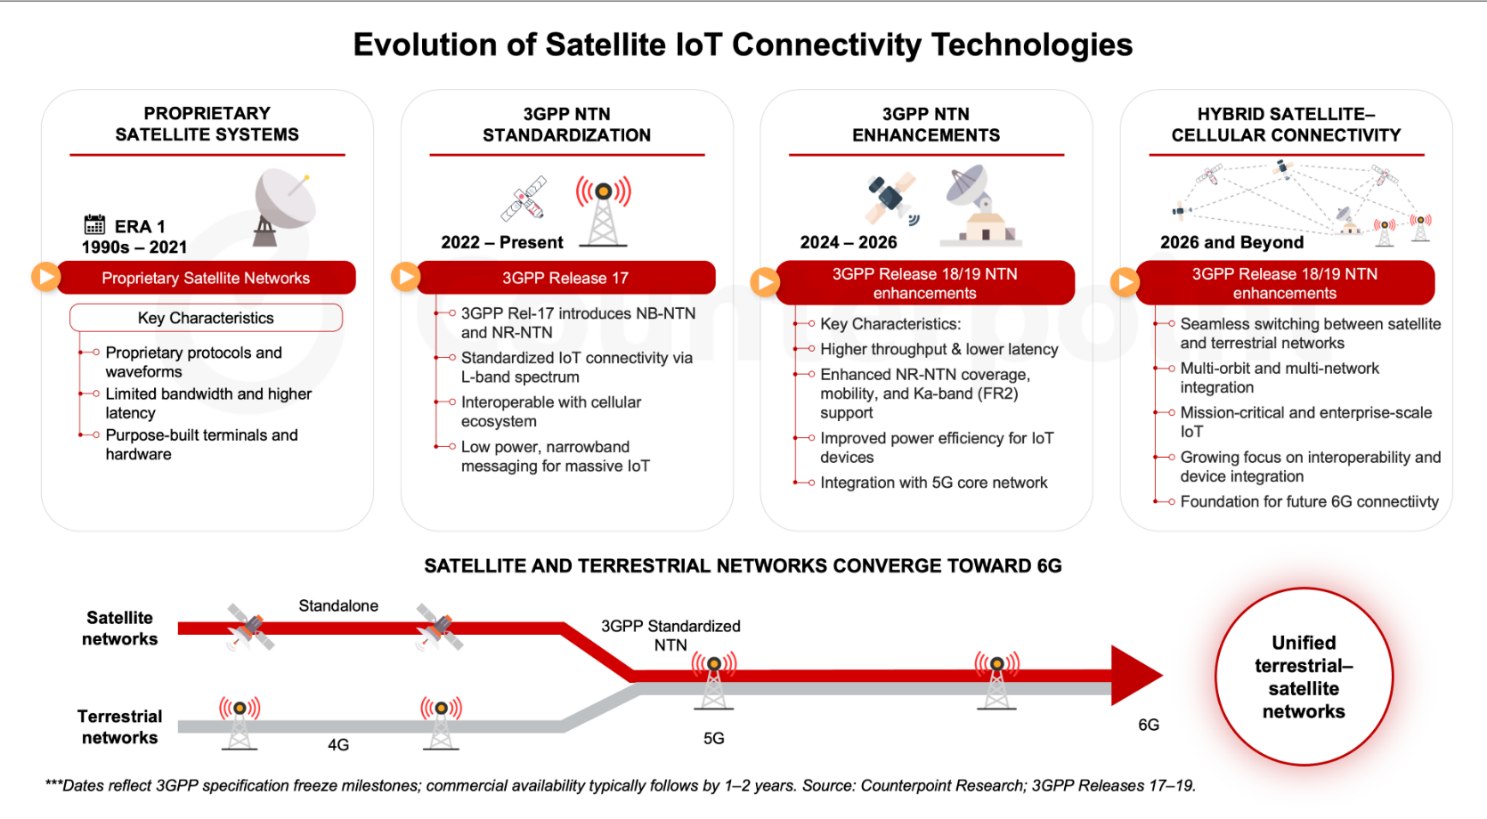
Tres avances impulsan ese cambio. Las redes no terrestres basadas en estándares, o NTN, acercan las comunicaciones por satélite al ecosistema móvil. Los diseños híbridos permiten utilizar cobertura terrestre cuando está disponible y enlaces satelitales fuera de ella. Los operadores móviles, los proveedores de módulos y chips, los fabricantes de dispositivos y las plataformas IoT también participan cada vez más en el mercado satelital.
La combinación ofrece a las empresas más formas de ampliar un despliegue existente. Los requisitos de integración, los dispositivos compatibles, los acuerdos de servicio y el soporte operativo importan ahora junto con el alcance de la propia red satelital.
Distintos proveedores siguen caminos diferentes
La estrategia de Skylo se centra en NTN basada en estándares y en su integración con el ecosistema móvil. Su colaboración con Vodafone IoT conecta los núcleos de sus redes para que equipos compatibles pasen entre servicios móviles y NTN utilizando una sola SIM. Sateliot utiliza 3GPP NB-IoT NTN, y su colaboración con Telenor IoT busca permitir que dispositivos NB-IoT compatibles alternen entre redes terrestres y satelitales sin hardware satelital propietario.
Los operadores establecidos también desarrollan capacidades híbridas y basadas en estándares. El módulo 9604 de Iridium combina comunicación por satélite, LTE-M y GNSS, mientras su hoja de ruta NTN Direct amplía sus objetivos basados en estándares. La combinación de Viasat e Inmarsat aporta una cartera satelital más amplia, incluidas las capacidades de banda estrecha de IoT Nano.
ORBCOMM amplía sus servicios de IoT industrial mediante SkyWave y conectividad híbrida satelital y móvil. Globalstar extiende su propuesta de seguimiento con el módulo bidireccional RM200M. Myriota incorpora conectividad móvil a su enfoque satelital de bajo consumo mediante HyperPulse. Las estrategias son distintas, pero todas acercan los servicios satelitales al entorno IoT empresarial.
Un mercado mayor abre más vías de despliegue
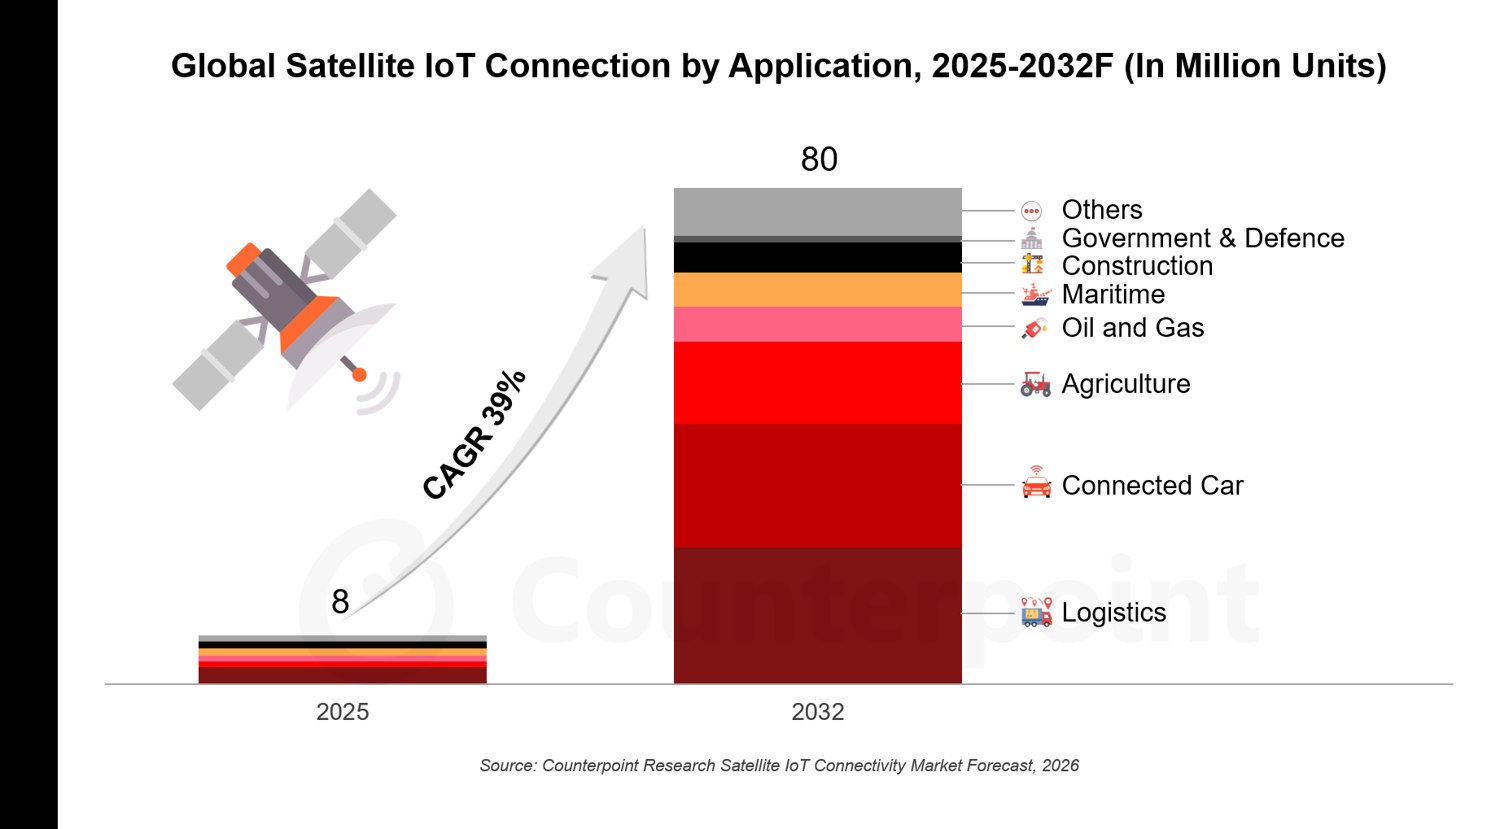
Una previsión de mercado proyecta un aumento desde unos 8 millones de conexiones IoT por satélite en 2025 hasta más de 80 millones en 2032. Se trata de una expansión prevista, no de un total ya medido al final del periodo. Las redes satelitales propietarias todavía concentran la mayoría de las conexiones, mientras NTN basada en estándares gana impulso.
La estandarización puede reducir la necesidad de componentes específicos para satélite, mientras la disminución del coste de módulos y servicios puede abrir más aplicaciones. La logística necesita seguir contenedores, remolques y otros activos fuera de la cobertura móvil. Los despliegues agrícolas pueden conectar localizadores de ganado, maquinaria y sensores remotos. La automoción representa una oportunidad a más largo plazo, especialmente para funciones de emergencia y seguridad.
Los proveedores existentes aportan redes operativas, dispositivos instalados y relaciones empresariales. Nuevos participantes, como Skylo, OQ Technology y Sateliot, buscan oportunidades mediante estándares NTN, acuerdos con operadores móviles y distintos enfoques de hardware. La posición inicial de cada proveedor influye en el camino que puede seguir para crecer.
El liderazgo depende de la capacidad y la ejecución
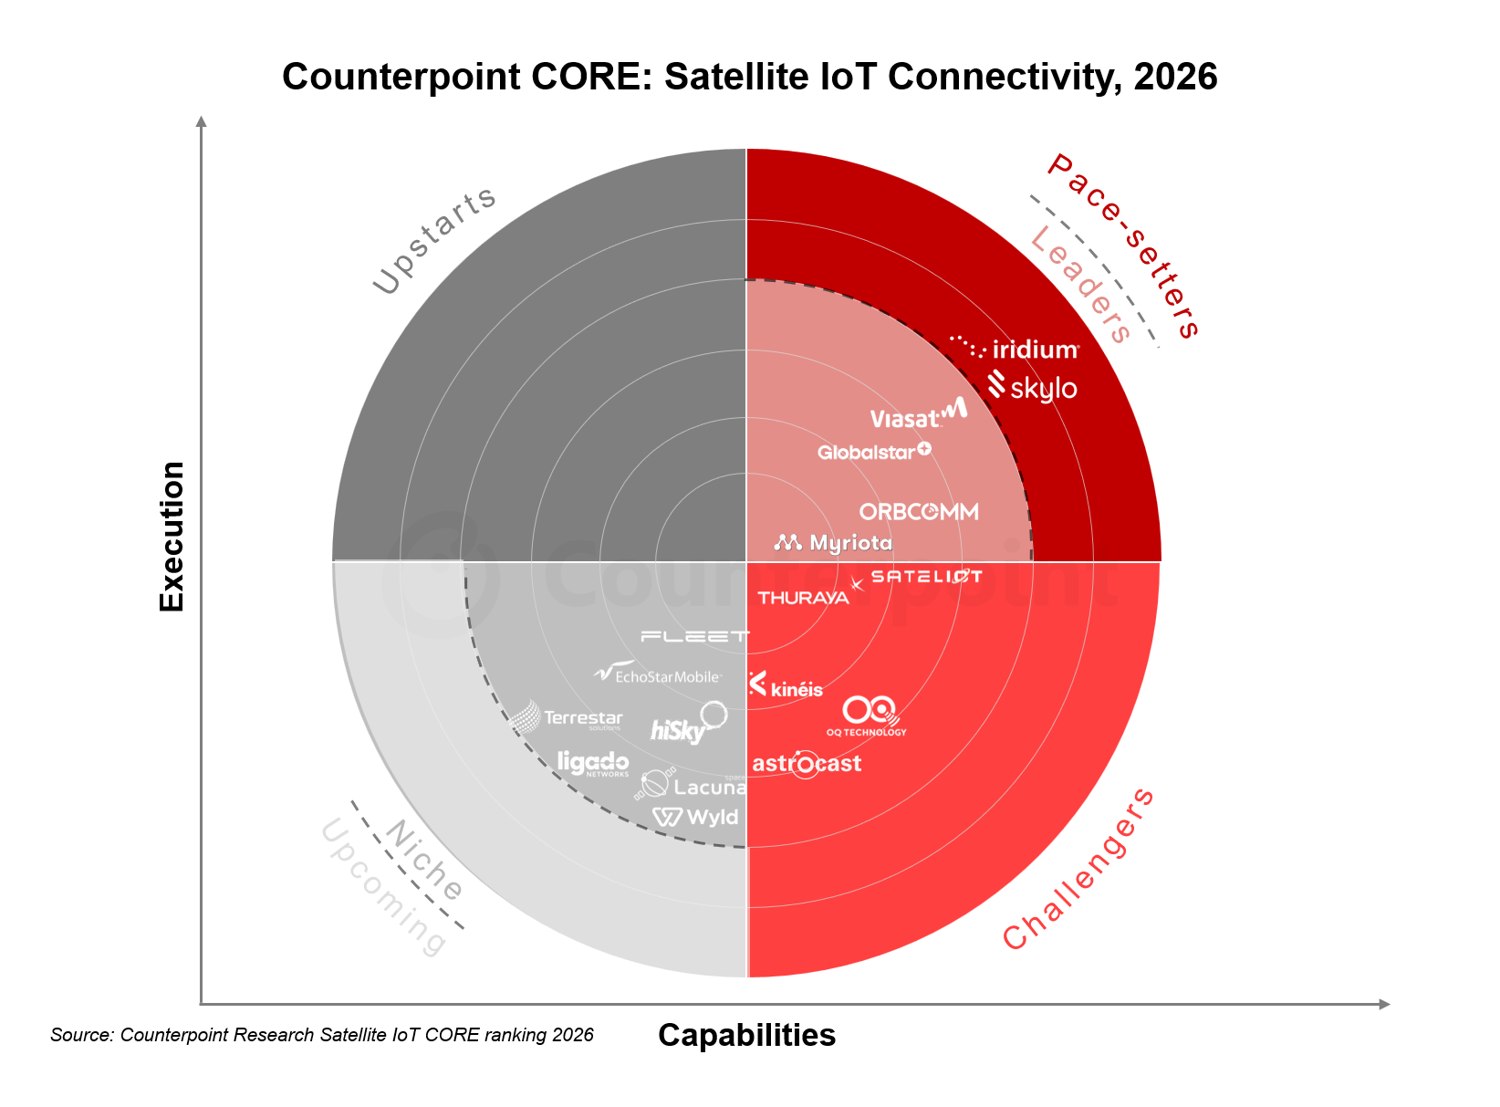
Una evaluación sectorial analiza a los proveedores tanto por sus capacidades técnicas como por su ejecución comercial. Entre los criterios figuran rendimiento de red, fiabilidad, escalabilidad, preparación operativa, ecosistemas de dispositivos, integración de plataformas, preparación normativa y entrega comercial. El marco distingue referentes, líderes, aspirantes, nuevos participantes y actores especializados según la combinación de esas capacidades y su ejecución.
Iridium y Skylo ocupan las posiciones de referencia en esa evaluación, con bases diferentes. Iridium dispone de una red global establecida en órbita terrestre baja, una base de clientes IoT y un amplio ecosistema de socios. La posición de Skylo refleja su integración con operadores móviles, fabricantes de dispositivos y ecosistemas de chips en torno a NTN basada en estándares.
Viasat e Inmarsat reúnen un conjunto amplio de activos de red y servicios empresariales establecidos. ORBCOMM aporta experiencia prolongada en despliegues industriales, mientras Globalstar desarrolla servicios bidireccionales a partir de su base de seguimiento. La estrategia de bajo consumo e integración híbrida de Myriota y el enfoque de Sateliot basado en estándares ofrecen otras vías de entrada al mercado.
La integración se convierte en una prueba decisiva
La diferencia en capacidades de conectividad entre líderes establecidos y aspirantes se reduce. La integración de dispositivos, la interoperabilidad y la ejecución comercial se convierten en elementos diferenciadores: los equipos deben funcionar entre tipos de red, los socios deben apoyar la entrega y los clientes necesitan distribución y soporte prácticos.
La conectividad híbrida tiene especial valor para activos que se desplazan o funcionan en zonas con cobertura terrestre irregular. En logística, agricultura, servicios públicos y equipos industriales, utilizar las redes terrestres disponibles y ampliar el servicio por satélite puede favorecer una visión operativa más continua.
El mercado sigue en una fase inicial. Los despliegues existentes y las relaciones con clientes aportan ventajas, mientras los diseños basados en estándares abren nuevas vías hacia el ecosistema móvil. A medida que más proveedores completan sus carteras, el liderazgo dependerá cada vez más de despliegues repetibles, ecosistemas sólidos y facilidad de integración, además de la propia tecnología de comunicación.