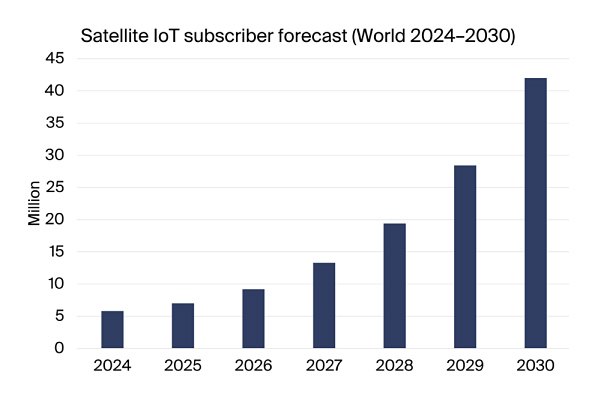
La base mundial de IoT por satélite superó los 7 millones de conexiones en 2025 y una previsión proyecta 42 millones para 2030. El crecimiento anual compuesto previsto del 43,1% refleja algo más que nuevos satélites: los proveedores acercan la cobertura orbital a tecnologías y sistemas terrestres establecidos.
Las cifras corresponden a una estimación y previsión concretas. Deben interpretarse dentro de ese modelo, sin combinarlas con proyecciones de periodo, definición o metodología diferentes.
Las redes establecidas concentran buena parte del mercado
Iridium, ORBCOMM, Viasat/Inmarsat y Globalstar siguen siendo operadores importantes. Las estimaciones sitúan a Iridium en 2,1 millones de abonados tras crecer un 6%, a ORBCOMM en unos 950.000 entre sus redes y las de Viasat y a Globalstar en 540.000 al cierre de 2025.
El análisis incluye 44 empresas e iniciativas y más de dos docenas de participantes nuevos. AST SpaceMobile, Geespace, Hubble Network, Kinéis, Lynk, Myriota, OQ Technology, Plan-S, Sateliot, Skylo y Starlink ilustran la variedad de enfoques, muchos con órbitas terrestres bajas.
Los servicios satelitales adoptan radios conocidas
Varias redes utilizan tecnologías 3GPP asociadas a 4G y 5G y otras emplean LoRa. Hubble Network busca comunicación satelital directa desde dispositivos Bluetooth. Estos enfoques aprovechan ecosistemas conocidos por fabricantes, en lugar de exigir tecnologías completamente separadas para cada despliegue.
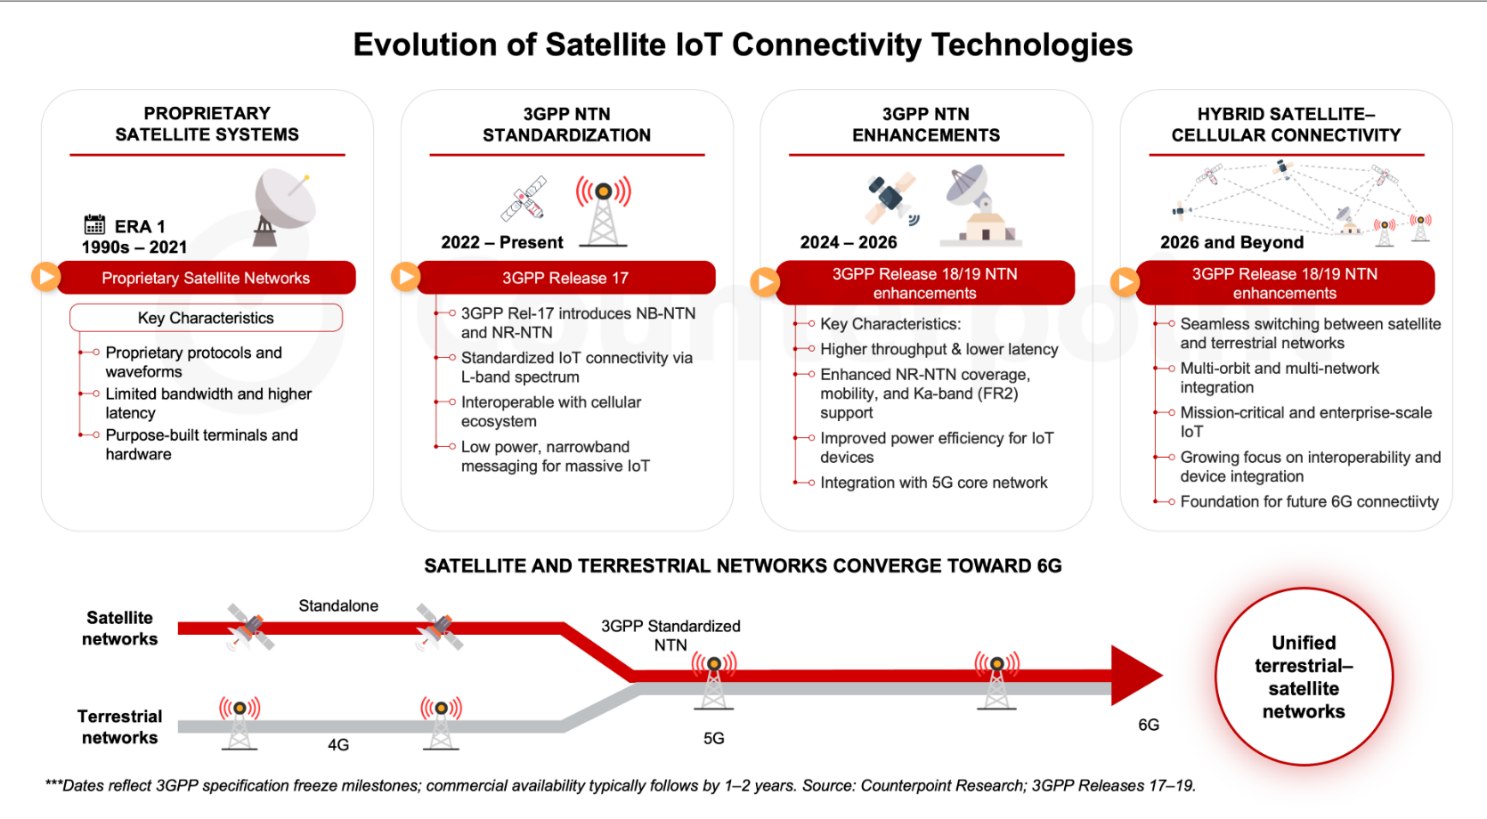
Añadir satélite tradicionalmente podía exigir radio, antena y servicio específicos. Las redes no terrestres basadas en estándares y diseños híbridos permiten compartir más hardware, gestión o integración con productos terrestres. Siguen importando radios compatibles, antenas, energía y certificación.
Las colaboraciones facilitan ofrecer cobertura híbrida
NB-IoT se amplía a cobertura de órbita baja mediante colaboraciones entre empresas de IoT móvil y operadores satelitales. Otros proyectos combinan redes móviles, satélite y Wi-Fi en un dispositivo. El objetivo es mantener una vía útil cuando un activo pasa entre coberturas.
Skylo destaca por sus acuerdos con operadores móviles y plataformas de conectividad establecidos. AST SpaceMobile, Iridium, OQ Technology, Sateliot, Starlink, Terrestar y Viasat también desarrollan relaciones con operadores. Los acuerdos permiten integrar satélite en carteras de conectividad más amplias.
La geografía sigue siendo la razón básica para utilizar satélite
Los servicios terrestres cubren alrededor del 10% de la superficie del planeta según el análisis. Rutas marítimas, agricultura remota, infraestructura energética, obras y corredores de transporte crean necesidades que las redes convencionales no siempre atienden de forma económica.
El seguimiento de activos encaja especialmente bien porque equipos y mercancías entran y salen de cobertura móvil. Un despliegue híbrido puede priorizar el enlace terrestre disponible y utilizar satélite cuando desaparece, si dispositivo y servicio admiten la transición.
El crecimiento dependerá de integrar dispositivos de forma práctica
La previsión describe un mercado de conectividad más integrada. Para las empresas, la cuestión es cómo gestionan dispositivos, plataformas y socios las vías terrestres y satelitales. El valor de mayor cobertura depende de adaptar el servicio al activo, su patrón de envío y el uso de sus datos.